# Welke verzekering controleert u vóór een renovatie terwijl u thuis blijft wonen?
Laat vóór de werken schriftelijk bevestigen hoe uw woningverzekering en eventuele werfverzekeringen de woning, de behouden delen en de personen beschermen. Beschrijf de ruimtes waar u blijft wonen en de geplande timing. Een verzekering alle bouwplaatsrisico's dekt niet automatisch elke situatie: vergelijk de waarborgen, uitsluitingen, vrijstellingen en kosten met uw verzekeraar of makelaar.
## Wat moet u vóór de werken aan uw verzekeraar uitleggen?
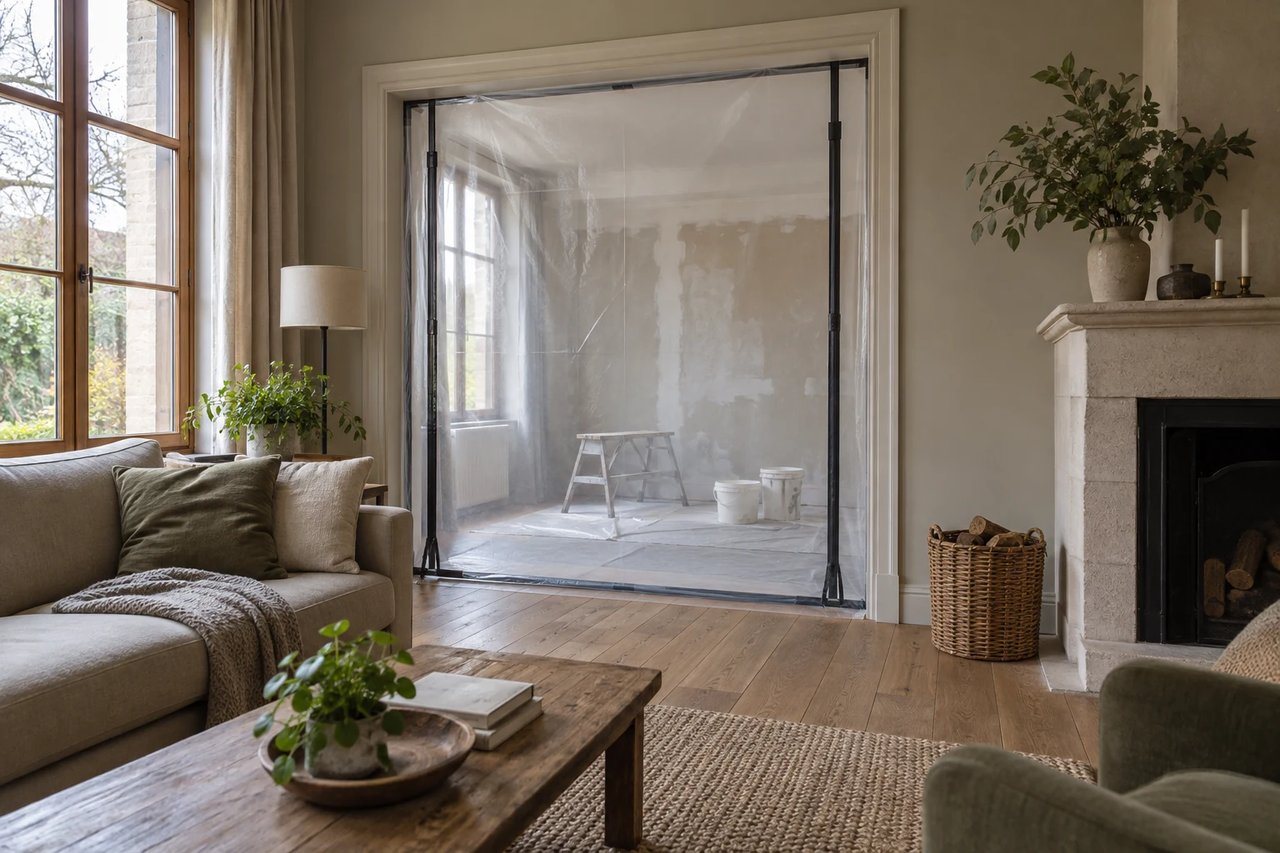
Bereid een beschrijving van de werken, de offertes, de data en een plan voor dat de bewoonde kamers van de werfzones onderscheidt. Vermeld een muuropening, een verwijderd dak of werken in fasen, in plaats van alleen over een 'renovatie' te spreken.
[Assuralia raadt aan de verbouwingen aan uw brandverzekeraar te melden](https://press.assuralia.be/batir-ou-renover-son-habitation--bien-sassurer-pour-un-chantier-en-toute-tranquillite-assuralia). Ze kunnen de heropbouwkosten veranderen en tot onderverzekering leiden als het contract niet wordt aangepast. Die kosten mogen niet worden verward met de verkoopprijs van de woning.
Vraag een bevestiging op maat van het project: welke contractwijzigingen zijn nodig, vanaf welke datum en tegen welke premie? Bewaar het antwoord samen met de voorwaarden en eventuele bijvoegsels.
## Volstaat de woningverzekering tijdens de werken?
Ga daar niet van uit. Volgens Assuralia kan een verzekering alle bouwplaatsrisico's, of ABR, de brandverzekering aanvullen. Afhankelijk van het contract kan ze materiële schade aan de werf, aan de eigendommen van de eigenaar of aan derden dekken. Sommige ondernemingen of architecten kunnen ze in hun aanbod opnemen: vraag het bijbehorende document voordat u een bijkomende dekking afsluit.
Laat concrete situaties over de contracten verdelen: schade aan de werken, schade in de behouden woonkamer, schade bij de buren. Laat telkens de verzekerden, uitsluitingen, het maximumbedrag en de vrijstelling verduidelijken. Vraag de kosten van de gekozen aanpassingen en opties, niet alleen een totale premie.
## Zijn de behouden kamers en de bewoners verzekerd?
Een oude trap of houtwerk kan even belangrijk zijn als het gerenoveerde deel. Dat ze aanwezig zijn, bewijst niet dat ze gedekt zijn. Als voorbeeld [stelt DVV schade aan bestaande goederen voor als een optie met een voorafgaande plaatsbeschrijving](https://www.dvv.be/fr/independants-et-pme/responsabilite/assurance-tous-risques-chantier.html). Dit zijn kenmerken van dat product, geen universele regel.
Bereid deze vragen voor met uw gesprekspartner:
- Welke werken en materialen zijn tijdens de werken gedekt?
- Welke behouden kamers en welke inboedel zijn verzekerd?
- Welke waarborg betreft schade aan de buren?
- Welke dekking geldt voor letsels van bewoners en naasten die helpen?
Assuralia herinnert eraan dat de familiale verzekering ongevallen van helpende naasten niet automatisch dekt. Laat hun situatie afzonderlijk onderzoeken. Aanwezig zijn in de woning of verzekerd zijn voor materiële schade bewijst niet dat eigen letsels gedekt zijn.
## Waarom moet u de data en fasen verduidelijken?
Een gedeeltelijke oplevering, het opnieuw gebruiken van een kamer of vertraging kan vragen over de dekking oproepen. De [vermeldingen bij het ABR-product van Fédérale](https://new.federale.be/fr/construction/vos-chantiers/assurance-tous-risques-chantier) voorzien voor definitief opgerichte goederen in het einde van de waarborg bij de eerste van de volgende gebeurtenissen: voorlopige oplevering, ingebruikname of inbedrijfstelling en het voorziene einde. Een facultatieve onderhoudswaarborg staat daar los van.
Leid daaruit voor een al bewoonde woning noch een systematische uitsluiting, noch een zekere dekking af. Laat schriftelijk vastleggen hoe uw contract elke zone en fase behandelt.
Illustratief voorbeeld: u woont op het gelijkvloers terwijl de verdieping wordt gerenoveerd. Vraag wat er verandert wanneer u een slaapkamer opnieuw gebruikt terwijl de badkamer nog in verbouwing is. Bezorg bij vertraging een nieuwe planning en laat bevestigen of een verlenging nodig is en wat die kost.
## Welke attesten vraagt u aan de professionals?
De verzekering voor tienjarige aansprakelijkheid beantwoordt een andere vraag dan die naar schade tijdens de werken. De [FOD Economie legt het toepassingsgebied en de te controleren attesten uit](https://economie.fgov.be/fr/themes/services-financiers/assurances/construction/assurance-responsabilite). Beschouw ze niet als een dekking voor alle gebreken of alle werfongevallen.
Vraag de betrokken professionals de relevante attesten en laat nagaan of ze bij uw project passen: onderneming, activiteit, werf en periode. Uw verzekeraar of makelaar helpt u de nuttige dekkingen te onderzoeken; de architect voert de controles uit die tot zijn of haar opdracht behoren.
Om de uitgaven voor werken met een verkoopproject te vergelijken, stelt onze gids [renoveren of verkopen in de huidige staat](https://youhome.immo/journal/renover-ou-vendre-en-letat/) een andere vraag dan die naar verzekeringen: welke werken laat u uitvoeren in uw vastgoedsituatie?
## Wat zijn de antwoorden op veelgestelde vragen?
### Volstaat een ABR-verzekering die in een offerte is opgenomen?
Dat bewijst op zich niet dat de dekking volstaat. Vraag de verzekeringsdocumenten en laat de verzekerde partijen, data, uitsluitingen en vrijstellingen voor uw werf controleren.
### Moet u melden dat de woning bewoond blijft?
Ja, beschrijf de bewoonde zones en hoe die veranderen. Vraag een schriftelijk antwoord over die concrete situatie in plaats van een algemene bevestiging over de renovatie.
### Kunt u verzekeringen alleen op basis van hun premie vergelijken?
Nee. Vergelijk eerst de omvang en beperkingen, daarna de premie, vrijstellingen en aanpassingskosten. Een goedkoper voorstel kan aan een andere behoefte beantwoorden.
Denkt u ook aan de verkoop van uw woning in de provincie Luik, dan kunt u [uw schattingsrapport aanvragen](https://youhome.immo/nl/schatting/aanvraag/). De werfwaarborgen moeten nog steeds met uw verzekeraar of makelaar worden bevestigd.
Praktische gidsen
Welke verzekering controleert u vóór een renovatie terwijl u thuis blijft wonen?
Blijft u tijdens de werken thuis wonen? Laat vóór de start de waarborgen voor de werf, de behouden kamers en de bewoners verduidelijken.