# Welche Versicherung sollten Sie vor einer Renovierung im bewohnten Haus prüfen?
Lassen Sie sich vor den Arbeiten schriftlich bestätigen, wie Ihre Wohngebäudeversicherung und etwaige Bauversicherungen das Haus, die erhaltenen Gebäudeteile und die Personen schützen. Beschreiben Sie die Bereiche, in denen Sie weiterhin wohnen werden, und den vorgesehenen Zeitplan. Eine Allgefahrenversicherung für Bauarbeiten deckt nicht automatisch jede Situation ab: Vergleichen Sie mit Ihrem Versicherer oder Versicherungsmakler den Versicherungsschutz, die Ausschlüsse, die Selbstbehalte und die Kosten.
## Was sollten Sie Ihrem Versicherer vor Baubeginn erklären?
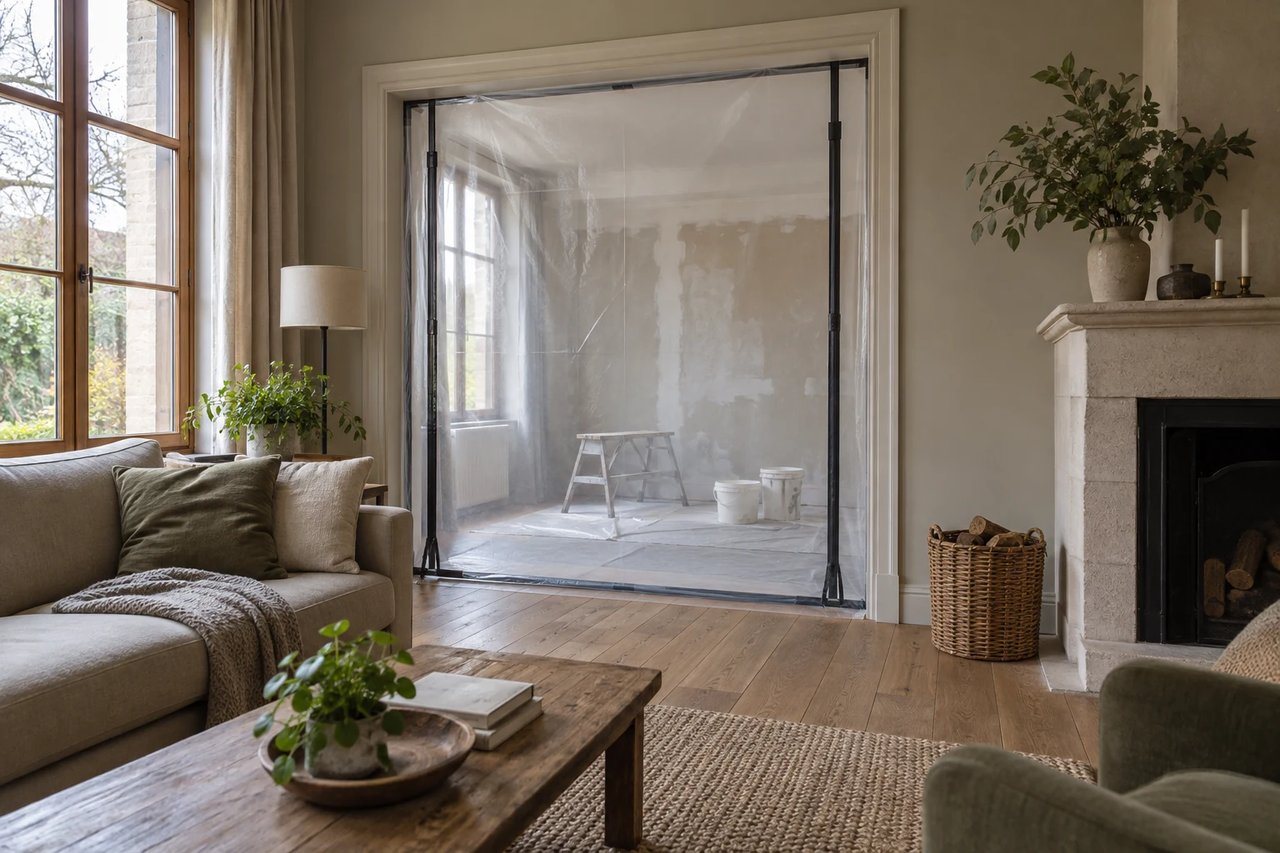
Stellen Sie eine Beschreibung der Arbeiten, die Angebote, die Termine und einen Plan zusammen, der bewohnte Räume von den Baustellenbereichen unterscheidet. Geben Sie einen Mauerdurchbruch, das Abtragen des Daches oder Arbeiten in Etappen ausdrücklich an, statt nur von einer „Renovierung“ zu sprechen.
[Assuralia empfiehlt, Umbauten dem Feuerversicherer zu melden](https://press.assuralia.be/batir-ou-renover-son-habitation--bien-sassurer-pour-un-chantier-en-toute-tranquillite-assuralia). Diese können die Wiederaufbaukosten verändern und zu einer Unterversicherung führen, wenn der Vertrag nicht angepasst wird. Diese Kosten sind nicht mit dem Verkaufspreis des Hauses zu verwechseln.
Bitten Sie um eine auf Ihr Vorhaben abgestimmte Bestätigung: Welche Vertragsänderungen sind erforderlich, ab welchem Datum und zu welcher Prämie? Bewahren Sie die Antwort zusammen mit den Bedingungen und etwaigen Nachträgen auf.
## Reicht die Wohngebäudeversicherung während der Arbeiten aus?
Gehen Sie nicht davon aus. Laut Assuralia kann eine Allgefahrenversicherung für Bauarbeiten, auf Französisch TRC, die Feuerversicherung ergänzen. Je nach Vertrag kann sie Sachschäden an den Bauarbeiten, am Eigentum des Eigentümers oder am Eigentum Dritter abdecken. Manche Unternehmen oder Architekten können sie in ihr Angebot aufnehmen: Fordern Sie den entsprechenden Nachweis an, bevor Sie zusätzlichen Versicherungsschutz abschließen.
Lassen Sie konkrete Situationen den jeweiligen Verträgen zuordnen: einen Schaden an den Bauarbeiten, einen Schaden im erhaltenen Wohnzimmer oder einen Schaden beim Nachbarn. Lassen Sie für jeden Fall die versicherten Personen, die Ausschlüsse, die Deckungssumme und den Selbstbehalt präzisieren. Fragen Sie nach den Kosten der gewählten Anpassungen und Zusatzdeckungen, nicht nur nach einer Gesamtprämie.
## Sind die erhaltenen Räume und die Bewohner versichert?
Eine alte Treppe oder Holzverkleidungen können ebenso wichtig sein wie der renovierte Teil. Ihre Anwesenheit vor Ort beweist nicht, dass sie versichert sind. Beispielsweise [stellt DVV Schäden an bestehenden Gütern als Zusatzoption mit vorheriger Zustandsfeststellung vor](https://www.dvv.be/fr/independants-et-pme/responsabilite/assurance-tous-risques-chantier.html). Das sind Merkmale dieses Produkts, keine allgemeingültige Regel.
Bereiten Sie mit Ihrem Ansprechpartner diese Fragen vor:
- Welche Bauleistungen und Materialien sind während der Arbeiten versichert?
- Welche erhaltenen Räume und welche Einrichtungsgegenstände sind versichert?
- Welche Deckung betrifft Schäden bei den Nachbarn?
- Welcher Versicherungsschutz erfasst Verletzungen der Bewohner und der mithelfenden Angehörigen oder Freunde?
Assuralia weist darauf hin, dass die Familienhaftpflichtversicherung Unfälle mithelfender Angehöriger oder Freunde nicht automatisch deckt. Lassen Sie deren Situation gesondert prüfen. Die Anwesenheit im Haus oder ein Versicherungsschutz für Sachschäden beweist nicht, dass eigene Verletzungen gedeckt sind.
## Warum müssen Termine und Bauphasen präzisiert werden?
Eine Teilabnahme, die erneute Nutzung eines Raumes oder eine Verzögerung können Fragen zum Versicherungsschutz aufwerfen. Die [Angaben zum TRC-Produkt von Fédérale](https://new.federale.be/fr/construction/vos-chantiers/assurance-tous-risques-chantier) sehen für dauerhaft errichtete Güter vor, dass die Deckung mit dem ersten der folgenden Ereignisse endet: vorläufige Abnahme, Bezug oder Inbetriebnahme sowie vorgesehener Ablauf. Eine optionale Deckung für die Instandhaltungsphase ist davon getrennt.
Leiten Sie daraus für ein bereits bewohntes Haus weder einen grundsätzlichen Ausschluss noch einen sicheren Versicherungsschutz ab. Lassen Sie schriftlich festhalten, wie Ihr Vertrag jeden Bereich und jede Phase behandelt.
Ein Beispiel zur Veranschaulichung: Sie wohnen im Erdgeschoss, während das Obergeschoss renoviert wird. Fragen Sie, was sich ändert, wenn Sie ein Schlafzimmer wieder nutzen, während im Badezimmer noch gearbeitet wird. Übermitteln Sie bei einer Verzögerung einen neuen Zeitplan und lassen Sie bestätigen, ob eine Verlängerung erforderlich ist und was sie kostet.
## Welche Bescheinigungen sollten Sie von den Fachleuten verlangen?
Die Versicherung der zehnjährigen Haftpflicht beantwortet eine andere Frage als die nach Schäden während der Arbeiten. Der [FÖD Wirtschaft erläutert ihren Anwendungsbereich und die zu prüfenden Bescheinigungen](https://economie.fgov.be/fr/themes/services-financiers/assurances/construction/assurance-responsabilite). Stellen Sie sie nicht als Versicherung gegen sämtliche Baumängel oder alle Baustellenunfälle dar.
Fordern Sie von den Beteiligten die einschlägigen Bescheinigungen an und lassen Sie prüfen, ob sie zu Ihrem Vorhaben passen: Unternehmen, Tätigkeit, Baustelle und Zeitraum. Ihr Versicherer oder Makler hilft Ihnen, den sinnvollen Versicherungsschutz zu prüfen; der Architekt übernimmt die Prüfungen, die in seinen Aufgabenbereich fallen.
Um die Ausgaben für Bauarbeiten mit einem Verkaufsvorhaben zu vergleichen, stellt unser Ratgeber [renovieren oder im bestehenden Zustand verkaufen](https://youhome.immo/journal/renover-ou-vendre-en-letat/) eine andere Frage als die nach Versicherungen: Welche Arbeiten sollten Sie in Ihrer Immobiliensituation durchführen lassen?
## Welche Antworten gibt es auf häufige Fragen?
### Reicht eine im Angebot enthaltene TRC-Versicherung aus?
Das allein belegt es nicht. Fordern Sie die Versicherungsunterlagen an und lassen Sie die versicherten Parteien, die Termine, die Ausschlüsse und die Selbstbehalte für Ihre Baustelle prüfen.
### Müssen Sie melden, dass das Haus bewohnt bleibt?
Ja, beschreiben Sie die bewohnten Bereiche und wie sich diese verändern. Bitten Sie um eine schriftliche Antwort zu genau dieser Situation statt um eine allgemeine Bestätigung zur Renovierung.
### Lassen sich Versicherungen allein anhand ihrer Prämie vergleichen?
Nein. Vergleichen Sie zuerst den Deckungsumfang und die Grenzen, dann die Prämie, die Selbstbehalte und die Anpassungskosten. Ein günstigeres Angebot kann auf einen anderen Bedarf zugeschnitten sein.
Wenn Sie auch über den Verkauf Ihres Hauses in der Provinz Lüttich nachdenken, können Sie [Ihren Bewertungsbericht anfordern](https://youhome.immo/estimation/demande/). Der Versicherungsschutz für die Bauarbeiten muss weiterhin mit Ihrem Versicherer oder Makler bestätigt werden.
Praktische Ratgeber
Welche Versicherung sollten Sie vor einer Renovierung im bewohnten Haus prüfen?
Sie bleiben während der Arbeiten zu Hause? Lassen Sie vor Beginn den Schutz für die Baustelle, die erhaltenen Räume und die Bewohner klären.